Text
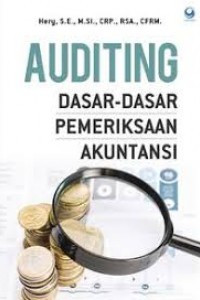
Auditing Dasar-dasar Pemeriksaan Akutansi
Pengauditan didefinisikan sebagai suatu proses yang sistematis untuk memperoleh dan mengevaluasi (secara obyektif) bukti yang berhubungan dengan aserasi tentang tindakan-tindakan dan kejadian ekonomi, dalam rangka menentukan tingkat kepatuhan antara aserasi dengan kriteria yang telah ditetapakan, serta mengkomunikasikan hasilnya kepada pihak-pihak yang berkepentingan. Aserasi dibuat oleh manajemen klien selaku penyusun laporan keuangan dan bukan merupakan aserasi dari auditor. Setelah selesai melakukan audit, auditor selanjutnya akan memberikan pendapat (opini) mengenai kewajaran atas laporan keuangan yang telah disusun manajemen perusahaan klien.
EAI213 - AUDITING 1
EAI374 - AUDITING 2 + PRAKTIKUM
EAI3153 - AUDIT INVESTIGASI DAN AKUNTANSI FORENSIK
EAI3113 - AUDIT SISTEM INFORMASI
EAI3173 - INTERNAL AUDIT
CII4S3 - VERIFIKASI DAN VALIDASI PERANGKAT LUNAK
CPI4S3 - VERIFIKASI DAN VALIDASI PERANGKAT LUNAK
Ketersediaan
Informasi Detail
- Judul Seri
-
-
- No. Panggil
-
-
- Penerbit
- : ., 2019
- Deskripsi Fisik
-
viii, 240 halaman : ilustrasi ; 26 cm
- Bahasa
-
Indonesia
- ISBN/ISSN
-
978-602-05-1702-5
- Klasifikasi
-
NONE
- Tipe Isi
-
text
- Tipe Media
-
-
- Tipe Pembawa
-
-
- Edisi
-
-
- Subjek
-
-
- Info Detail Spesifik
-
Auditing
- Pernyataan Tanggungjawab
-
-
Versi lain/terkait
Tidak tersedia versi lain
Lampiran Berkas
Komentar
Anda harus masuk sebelum memberikan komentar
 Karya Umum
 Filsafat
 Agama
 Ilmu-ilmu Sosial
 Bahasa
 Ilmu-ilmu Murni
 Ilmu-ilmu Terapan
 Kesenian, Hiburan, dan Olahraga
 Kesusastraan
 Geografi dan Sejarah